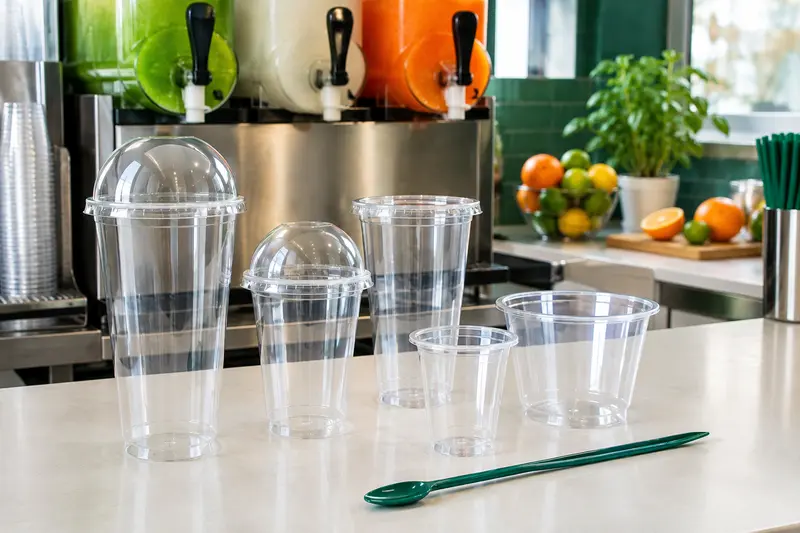
Pour calculer le coût d’une granita, partez des quantités réellement utilisées et des coûts d’achat de chaque ingrédient et consommable. Ajoutez ensuite les pertes constatées pendant le service, sans appliquer de taux théorique ni confondre coût direct et prix de vente.
Le coût par portion de granita se calcule en additionnant le sirop, les autres ingrédients éventuels et les consommables réellement employés, puis en répartissant ces dépenses sur les portions vendables. Pour obtenir un chiffre utile, relevez aussi ce qui est perdu ou offert pendant le service : préparation jetée, débordement, essai, gobelet abîmé ou boisson refaite.
La méthode ci‑dessous s’appuie sur vos factures, les dosages du fabricant et vos observations au comptoir. Elle ne suppose ni prix de vente ni marge standard : elle fournit une trame à compléter avec les données de votre établissement.
Définir le coût à calculer
Avant de faire les opérations, choisissez le périmètre. Le coût direct d’une portion couvre ce qui est consommé pour la préparer et la remettre au client : mélange à granita, gobelet, paille-cuillère et, selon votre service, couvercle ou serviette. Il ne correspond pas à l’ensemble des dépenses de l’activité.
Gardez les autres charges dans un calcul séparé si vous cherchez ensuite un coût d’exploitation plus complet. L’électricité de la machine, le temps de travail, l’entretien, les produits de nettoyage et l’amortissement du matériel peuvent être suivis, mais ne doivent pas être ajoutés au coût des ingrédients sans être identifiés comme tels. Vous pourrez ainsi comparer des périodes ou des parfums sans mélanger des postes de nature différente.
Choisissez aussi une base de calcul cohérente avec votre comptabilité : montants hors taxes ou toutes taxes comprises, selon les données utilisées pour piloter votre activité. Ne comparez pas une facture sur une base avec un coût de portion calculé sur une autre. Enfin, réalisez le calcul par parfum et par taille de gobelet lorsque les dosages ou les consommables diffèrent.
- Pour une portion standard, relevez le volume servi et les consommables remis.
- Pour une production par cuve, suivez les ingrédients incorporés, le volume obtenu et les sorties de stock.
- Pour une carte avec plusieurs formats, calculez chaque format séparément, puis conservez une moyenne uniquement si elle répond à votre besoin de suivi.
Calculer le coût du sirop et du mélange
Le coût du sirop pour granita dépend du prix réellement payé et de la quantité de concentré versée dans la préparation. Il ne se déduit pas du seul prix du bidon : il faut rapporter ce prix à son contenu utilisable, puis à la dose qui entre dans la cuve.
- Relevez sur la facture le coût d’achat du contenant, en conservant la base de taxes choisie.
- Notez la quantité nette de concentré indiquée sur le contenant.
- Calculez le coût d’une unité de mesure : coût du contenant divisé par sa quantité utilisable.
- Multipliez ce coût unitaire par la quantité de sirop effectivement utilisée pour votre préparation.
Ajoutez ensuite les autres ingrédients qui ont un coût mesurable, par exemple l’eau si vous souhaitez intégrer ce poste à votre suivi, ou une préparation complémentaire prévue par la recette. Le coût du mélange complet correspond à la somme de ces éléments. Si la recette prévoit une dilution, appliquez les indications du fabricant : une différence entre la dose prescrite et la dose réellement versée modifie le coût, mais peut aussi changer la texture et le fonctionnement de la machine.
Respectez l’unité de mesure de la recette. Ne convertissez pas un volume en poids, ou l’inverse, sans disposer d’une donnée fiable sur la densité du produit. Pour revoir les étapes de dosage avant de chiffrer la préparation, consultez la méthode de calcul du dosage d’un sirop concentré. Si plusieurs références sont à l’essai, notez séparément chaque parfum et chaque conditionnement, plutôt que d’utiliser un coût moyen qui masquerait les écarts.
Un tableau de suivi peut suffire pour garder une trace exploitable :
| Poste | Donnée à relever | Calcul ou usage |
|---|
| Sirop concentré | Coût d’achat et quantité nette | Coût unitaire multiplié par la dose utilisée |
| Autres ingrédients | Quantité incorporée et coût correspondant | Somme des coûts des ingrédients de la recette |
| Gobelet | Coût du lot et nombre d’unités utilisables | Coût unitaire par portion servie |
| Autres consommables | Pailles-cuillères, couvercles, serviettes, selon le service | Coût des unités effectivement distribuées ou perdues |
| Pertes | Préparation écartée, portions offertes ou refaites, consommables endommagés | Coût constaté à répartir sur les portions payées |
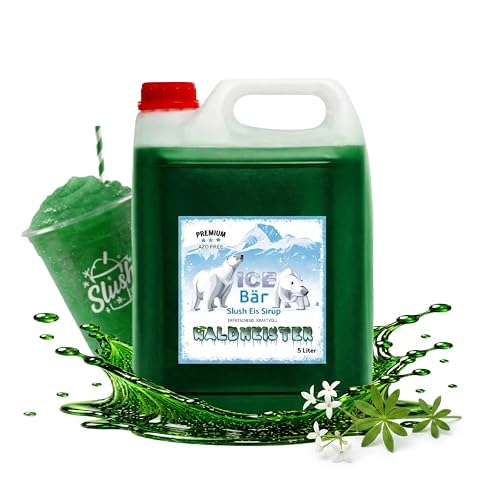
Un concentré à l’aspérule au goût marqué, à diluer au ratio 1:5 pour servir jusqu’à 30 litres de slush.
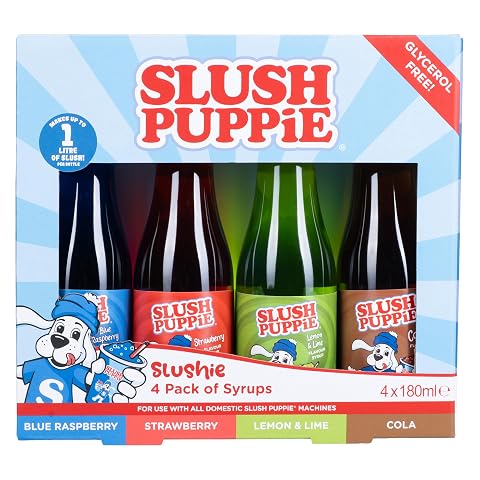
Quatre parfums concentrés pour préparer des granités, cornets à neige et boissons glacées à la maison.
Intégrer le gobelet et les consommables
Pour établir le coût d’un gobelet à granita, divisez le coût du lot acheté par le nombre de gobelets réellement utilisables. Utilisez le contenu du colis ou le relevé d’inventaire, pas une estimation fondée sur le nombre de jours d’activité. Si une partie du lot est abîmée, contaminée ou inutilisable, consignez ces unités comme pertes plutôt que de les traiter comme des gobelets servis.
Ajoutez ensuite les éléments remis avec la boisson. Une paille-cuillère, un couvercle ou une serviette sont des lignes distinctes : leur présence varie parfois selon le format ou la demande du client. Le coût direct d’une portion peut donc s’écrire ainsi :
Coût direct par portion = coût du mélange consommé + coût du gobelet + coût des consommables distribués.
Cette formule représente une portion sans perte. Le coût réellement observé sur une période devra aussi intégrer les éléments consommés sans aboutir à une vente, traités plus loin. Dans le suivi quotidien, notez ce qui est effectivement remis au client. Si les serviettes ne sont disponibles qu’en libre-service, vous pouvez suivre leur consommation totale à part plutôt que d’attribuer arbitrairement une unité à chaque granita.
La taille du gobelet influe sur la quantité de mélange servie et le choix des accessoires. Définissez vos formats à partir du service proposé, puis relevez leur volume de remplissage réel plutôt que de vous fier uniquement à la contenance nominale. Le guide sur le choix de la taille d’un gobelet à granita aide à comparer les usages et les contraintes de service. Une paille-cuillère adaptée doit également être incluse dans le calcul dès lors qu’elle accompagne systématiquement le gobelet.
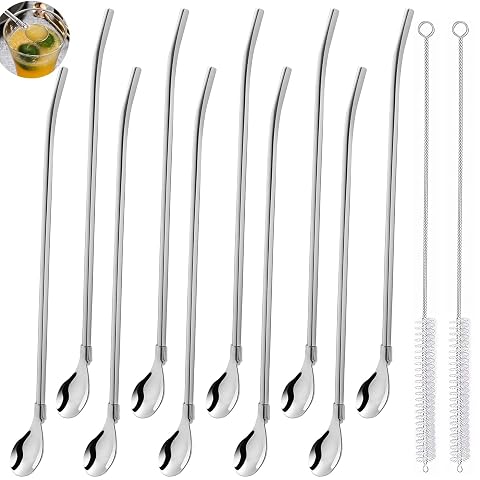
Une cuillère pour mélanger, une paille pour déguster, avec deux brosses pour un nettoyage pratique.
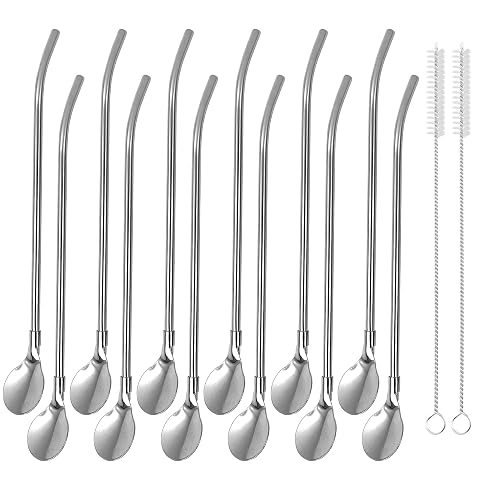
Un ustensile 2 en 1 en inox pour déguster et mélanger granitas, milkshakes et cocktails au comptoir.
Mesurer le rendement par portion
Pour passer du coût d’une cuve à celui d’une portion, il faut connaître le rendement obtenu avec la recette réellement préparée. Relevez le volume de mélange fini et le volume moyen servi pour chaque format. Le nombre théorique de portions correspond au volume disponible divisé par le volume servi, mais ce résultat ne tient pas encore compte des écarts du comptoir.
Évitez de prendre pour référence le volume nominal d’une cuve si celle‑ci n’est pas remplie à ce niveau ou si une partie du mélange reste inutilisable. Mesurez une préparation représentative, dans les conditions habituelles de travail et en suivant les consignes du fabricant. Pour doser les portions, utilisez une méthode constante : repère de remplissage, gobelet gradué ou contrôle ponctuel du volume distribué. L’objectif est de limiter les variations entre équipiers et entre services.
Vous pouvez d’abord calculer le coût unitaire du mélange fini :
Coût d’une unité de mélange = coût total des ingrédients de la préparation divisé par le volume de mélange obtenu.
Puis, pour chaque format, multipliez ce coût unitaire par le volume réellement servi et ajoutez les consommables correspondants. Si le service propose plusieurs tailles, cette méthode permet de distinguer leurs coûts sans supposer qu’un grand gobelet est simplement un multiple exact d’un petit : le dosage, le remplissage et les accessoires peuvent différer.
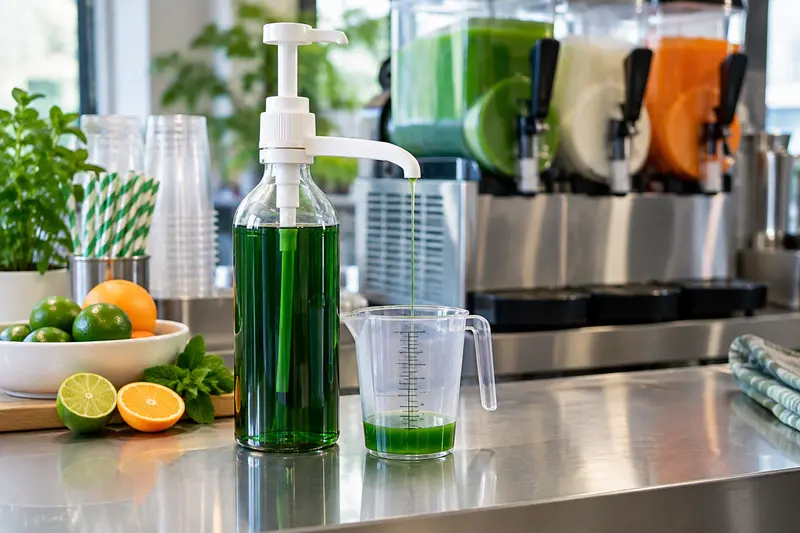
Une pompe doseuse peut aider à répéter la quantité de concentré versée, à condition d’être réglée et contrôlée conformément à son usage. Elle ne remplace pas la vérification du mélange ni celle du volume servi. Pour la mettre en place dans votre procédure, appuyez-vous sur les repères de réglage d’une pompe doseuse et consignez le dosage appliqué à chaque recette.
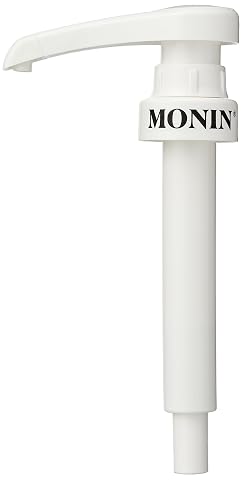
Dosez vos sirops par pression pour accélérer la préparation et garder des recettes régulières.
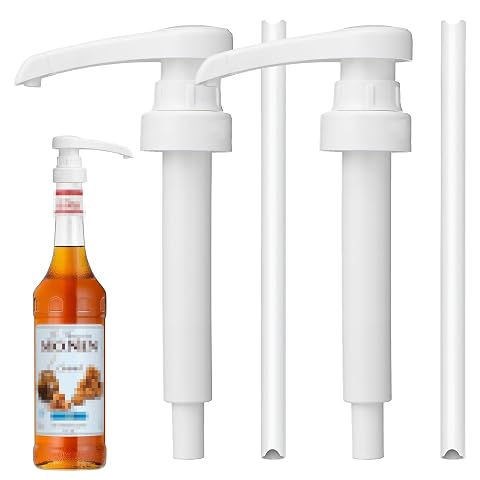
Deux pompes réutilisables pour doser le sirop à 10 ml par pression et fluidifier le service des boissons.
Comptabiliser les pertes du service
Les pertes de granita au service sont les quantités et consommables qui ont un coût, mais ne sont pas intégrés dans une portion payée. Elles peuvent survenir lors d’un débordement, d’un essai de dosage, d’une boisson refaite, d’un gobelet endommagé ou de la mise au rebut d’un reste. Les offres gratuites et les dégustations ne sont pas nécessairement des pertes physiques, mais elles consomment bien du produit : suivez‑les à part ou incluez‑les dans le coût des portions payées selon l’indicateur recherché.
Pour chaque lot ou période de service, notez les éléments observables : quantité préparée, portions payées par format, portions offertes ou refaites, mélange écarté et consommables perdus. Distinguez le reste encore conforme et conservé pour un usage ultérieur des quantités réellement jetées. Ne comptabilisez pas deux fois un même reliquat, par exemple en le notant à la fois comme stock réutilisable et comme perte.
À retenir Une perte se calcule à partir d’un constat, pas d’un pourcentage supposé. Notez la quantité ou le nombre d’unités réellement écartés, puis appliquez leur coût correspondant.
La méthode la plus directe consiste à additionner le coût du mélange consommé pour le lot, les consommables utilisés et le coût des pertes constatées, puis à diviser le total par le nombre de portions payées. Les portions offertes ou refaites restent ainsi visibles dans le numérateur sans gonfler le nombre de ventes au dénominateur.
Coût observé par portion payée = coût total affecté au lot de service divisé par le nombre de portions payées issues de ce lot.
Pour une analyse plus détaillée, séparez les pertes de mélange des pertes de consommables. Un gobelet déchiré ne justifie pas d’ajouter le coût d’une portion entière de granita si le mélange n’a pas été versé. À l’inverse, une boisson refaite mobilise généralement du mélange et de nouveaux consommables : enregistrez les deux postes. Cette distinction vous indique où chercher une amélioration, sans confondre un problème de dosage avec un défaut de manipulation.
Appliquer la méthode sans double compter
Deux façons de présenter le résultat sont possibles. Pour un coût théorique, partez du coût unitaire du mélange et ajoutez les consommables d’une portion maîtrisée. Pour un coût réel de période, additionnez toutes les charges directes constatées pour le lot et divisez‑les par les portions payées. La seconde méthode intègre les écarts réellement observés ; elle est plus adaptée au suivi après service.
Ne cumulez pas les deux méthodes au même endroit. Si vous divisez déjà le coût complet du lot, pertes comprises, par les ventes, n’ajoutez pas une seconde correction de pertes au résultat. De même, si le coût des gobelets abîmés est inclus dans le total du lot, ne le rajoutez pas une nouvelle fois au coût unitaire calculé pour les portions.
Une fiche de relevé peut contenir les champs suivants :
- date, parfum et format servi ;
- coût et quantité des ingrédients préparés ;
- volume de mélange utilisable et volume servi par format ;
- nombre de portions payées, offertes et refaites ;
- quantité de mélange écartée et consommables endommagés ;
- coût direct calculé et remarque sur les circonstances du service.
Réalisez les relevés dans des conditions comparables, puis confrontez les écarts aux changements de recette, de format ou de procédure. Une variation peut venir d’un dosage plus généreux, d’un volume de remplissage irrégulier ou d’un reste de cuve, mais aussi d’un événement particulier. Il est donc préférable de conserver les observations plutôt que de corriger le résultat par une hypothèse.
Utiliser le coût pour choisir et piloter
Ce calcul aide à comparer des références de sirop, des formats de gobelet et des modes de service à périmètre égal. Pour comparer deux sirops, utilisez la même recette conforme aux indications du fabricant et mesurez le rendement réel. Un concentré au coût d’achat différent peut aussi demander une dose différente : le prix du contenant, seul, ne suffit donc pas à conclure.
Le même principe s’applique aux consommables. Un gobelet ou une paille-cuillère doit être évalué selon son coût unitaire réel, son adéquation au format et son taux d’utilisation. Si un accessoire entraîne davantage de pertes ou ne convient pas à la texture servie, le seul coût d’achat ne donne pas une comparaison complète.
Enfin, le coût par portion ne fixe pas à lui seul le prix de vente. Il constitue une donnée de gestion à rapprocher de vos autres charges, de votre organisation et des règles comptables applicables à votre établissement. Si vous souhaitez calculer un coût complet ou arrêter une politique tarifaire, faites valider vos hypothèses par votre comptable ou un conseiller compétent. Pour le suivi opérationnel, une recette documentée, des portions régulières et des pertes mesurées fournissent déjà une base de comparaison solide.
Les prix indiqués sont ceux constatés à la date mentionnée ; seul le prix affiché lors de la commande fait foi.